📋 KurzfassungIm Wallet liegt nicht Ihre Kartennummer, sondern ein Stellvertreter. Das erklärt, warum mobiles Bezahlen sicherer ist — und warum manche Karten scheitern.
🧭 Navigation & Terminologie
Inhaltsverzeichnis:
- Was im Wallet tatsächlich gespeichert wird
- Warum manche Karten im Wallet abgelehnt werden
- Was die NFC-Öffnung in der EU verändert
- Grenzen, Ausland und der Blick auf die Rechnung
- Fazit
Wichtige Begriffe:
- Tokenisierung: Ersetzen der echten Kartennummer durch eine gerätegebundene Ersatznummer, die für sich genommen wertlos ist.
- Device Account Number: Die von Apple verwendete Bezeichnung für diese gerätespezifische Ersatznummer.
- NFC: Nahfeldkommunikation — die Funktechnik, über die Smartphone und Terminal auf wenigen Zentimetern Daten austauschen.
- Starke Kundenauthentifizierung: Vorgeschriebene Freigabe einer Zahlung durch zwei Elemente aus zwei verschiedenen Kategorien — Wissen (PIN), Besitz (Gerät) und Inhärenz (Biometrie). Zwei Merkmale derselben Kategorie genügen nicht.
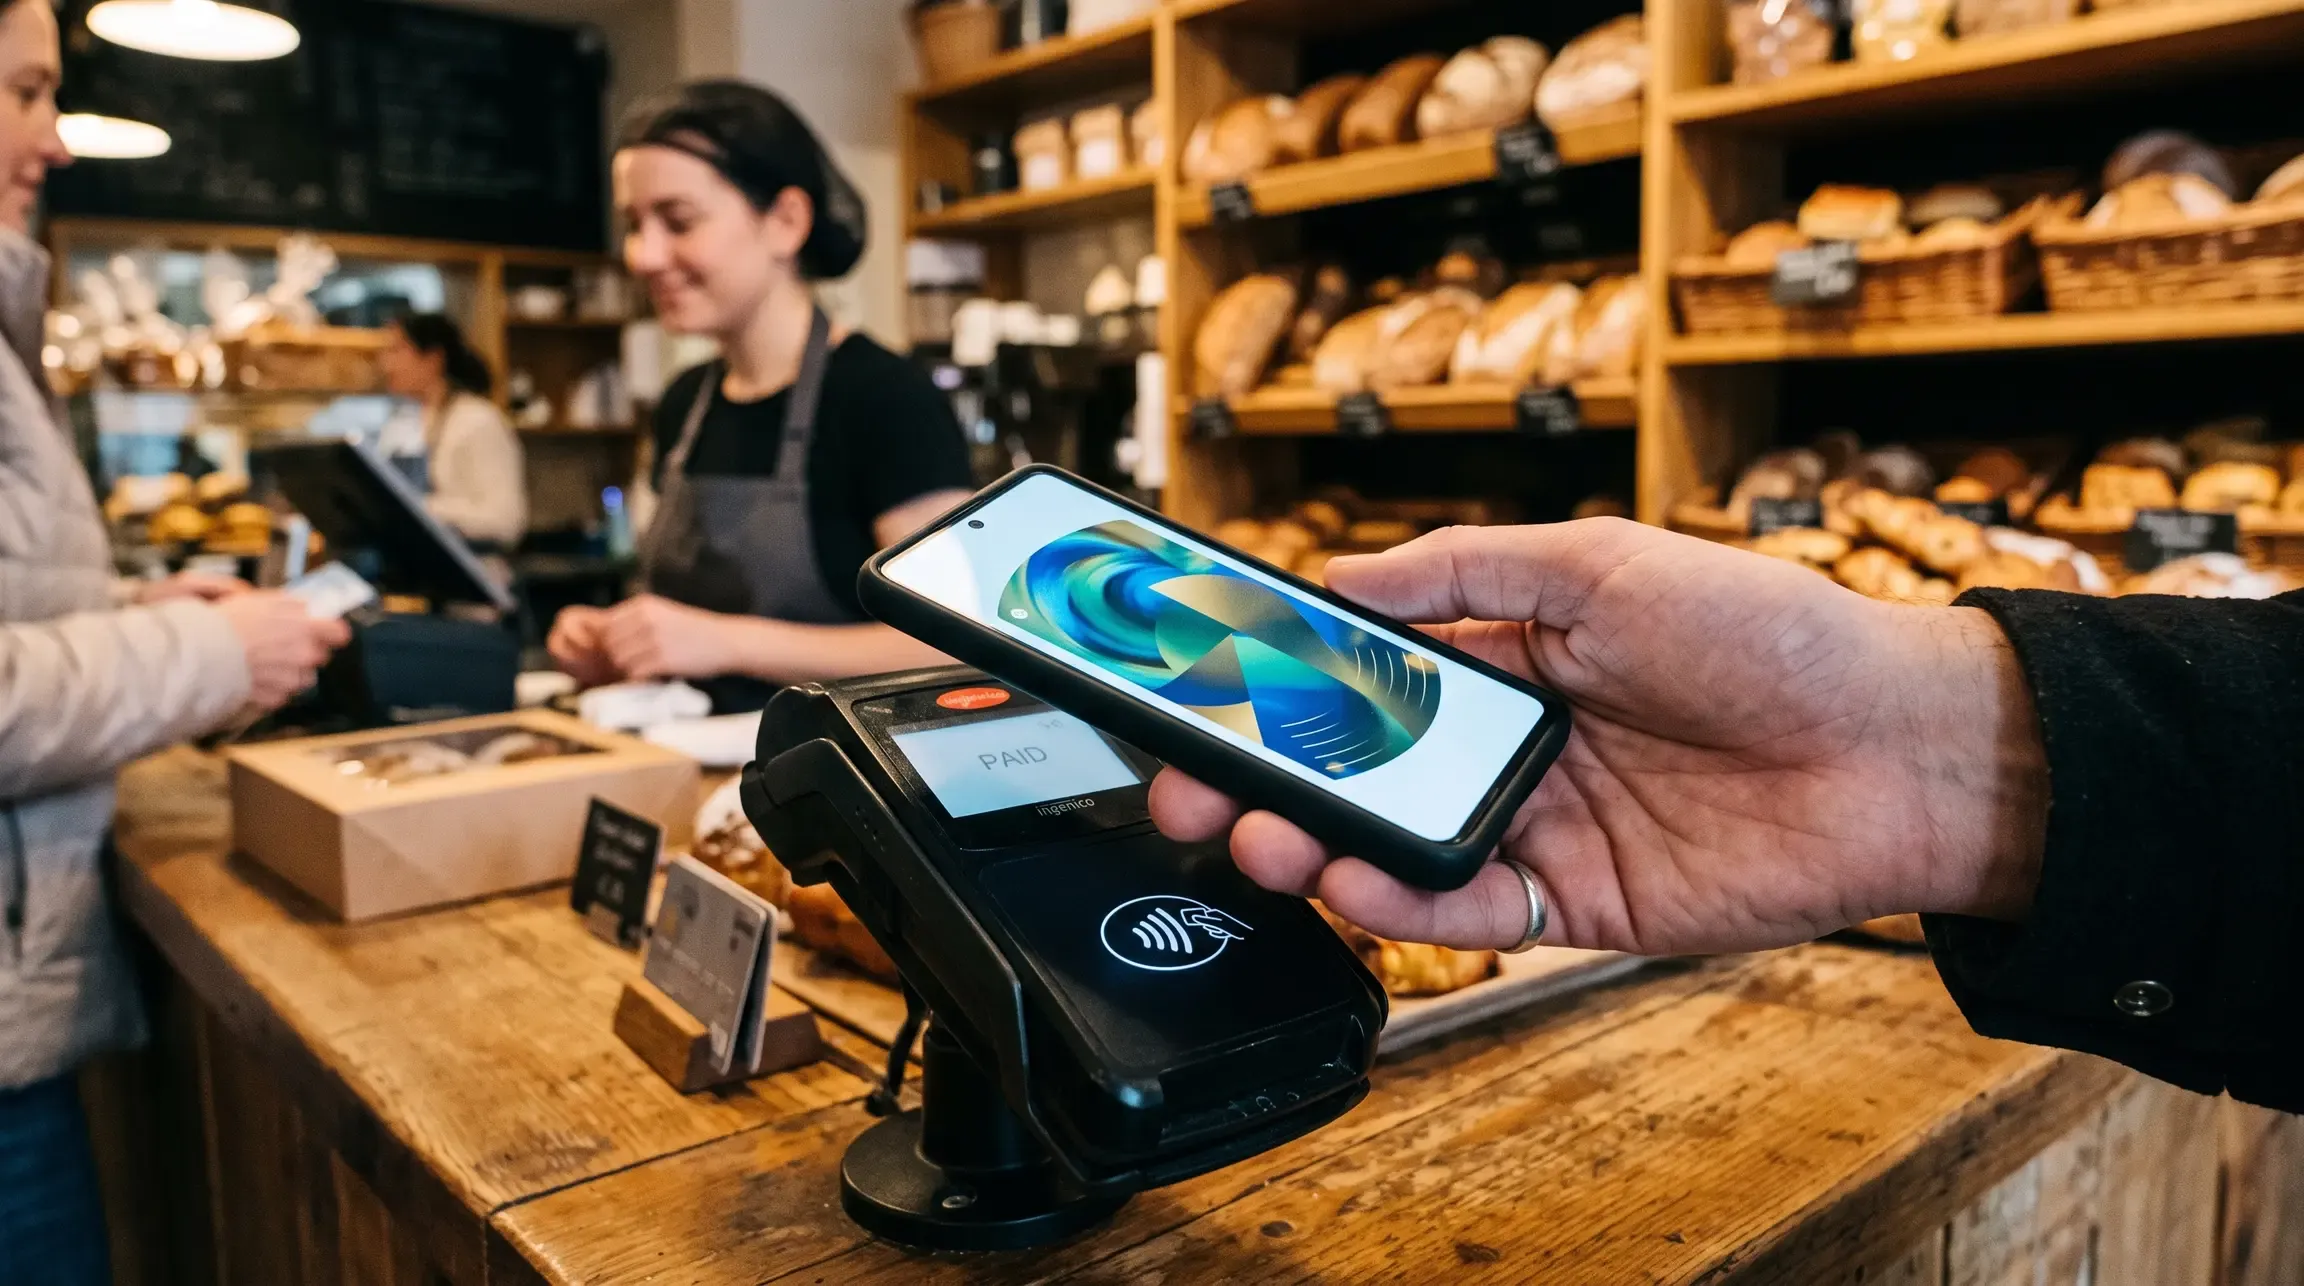
Mobiles Bezahlen ist in Deutschland kein Nischenverhalten mehr: Zehn Prozent aller Bezahlvorgänge liefen 2025 bereits über Smartphone oder Smartwatch, wie die Deutsche Bundesbank in ihrer Studie zum Zahlungsverhalten in Deutschland erhoben hat. Trotzdem hält sich das Unbehagen, man gebe damit sensible Daten aus der Hand. Tatsächlich ist das Gegenteil der Fall — und das lässt sich technisch nachvollziehen.
📌 HinweisTransparenz: Wir finanzieren diese Seite über Provisionen, wenn Sie über einen unserer Links eine Karte abschließen. Auf unsere Bewertung wirkt sich das nicht aus.
Was im Wallet tatsächlich gespeichert wird
Was ist Tokenisierung?
Tokenisierung bezeichnet das Ersetzen einer echten Kartennummer durch einen Stellvertreter, der nur in einem bestimmten Kontext gültig ist. Im Kern geht es darum, dass die eigentliche Nummer den Bereich des Kartenherausgebers nie verlässt. Ein wesentliches Merkmal ist die Gerätebindung: Der Token funktioniert ausschließlich auf dem Gerät, für das er ausgestellt wurde — wodurch ein abgefangener Token für Angreifer weitgehend wertlos ist.
Stellen Sie sich einen Hotelschlüssel vor, der nur eine Tür öffnet, nur in dieser Woche, und der auf niemanden ausgestellt ist. Wer ihn findet, kann damit weder Ihr Zimmer identifizieren noch das Schloss anderswo öffnen.
Apple beschreibt das Verfahren in seiner Sicherheitsdokumentation eindeutig: Weder Apple noch das Gerät des Nutzers geben vollständige Kartennummern an Händler weiter; übertragen werden die gerätespezifische Nummer und ein dynamischer Sicherheitscode, wie Apple in der Plattform-Sicherheitsdokumentation ausführt. Google formuliert es für sein Wallet vergleichbar: Die tatsächliche Kartennummer wird weder auf dem Gerät gespeichert noch an Händler weitergegeben, erläutert Google in seiner Beschreibung der Gerätetoken.
📋 ZusammenfassungDas Wallet ist keine digitale Kopie Ihrer Karte, sondern ein Stellvertreter mit engem Gültigkeitsbereich. Deshalb ist ein Datenleck beim Händler für Wallet-Zahlungen ungefährlicher als für klassische Kartenzahlungen.
Daraus folgt auch der praktische Nebeneffekt: Wird Ihre physische Karte gesperrt und neu ausgestellt, bleibt der Token im Wallet oft bestehen und wird vom Herausgeber aktualisiert. Umgekehrt können Sie ein verlorenes Gerät sperren, ohne die Karte selbst zu kündigen.
Warum manche Karten im Wallet abgelehnt werden
Das Wallet ist eine Hülle, kein Zahlungsmittel. Ob Ihre Karte funktioniert, entscheidet nicht Apple oder Google, sondern der Herausgeber: Er muss die Karte für das jeweilige Wallet freigeschaltet haben. Deshalb kann dieselbe Kartenmarke bei einer Bank funktionieren und bei einer anderen nicht.
Sechs Fehlerbilder erklären den überwiegenden Teil der Probleme:
- „Karte wird nicht unterstützt." Der Herausgeber hat sie für dieses Wallet nicht freigegeben. Hier hilft nur eine andere Karte oder ein Wechsel des Anbieters.
- Verifizierung schlägt fehl. Die im Wallet hinterlegte Mobilnummer weicht von der bei der Bank gespeicherten ab.
- Terminal lehnt ab. Kein NFC am Gerät des Händlers oder eine Störung der Verbindung — die Karte selbst ist in Ordnung.
- Wiederholte PIN-Abfrage bei der physischen Karte. Eine Schutzfunktion, kein Fehler. Warum das so ist, steht weiter unten. Auch bei Wallet-Zahlungen können Bank oder Terminal im Einzelfall eine PIN verlangen.
- Veraltete Karte im Wallet. Nach einem Kartentausch wurde der Token nicht aktualisiert. Karte entfernen und neu hinzufügen.
- Freigabe scheitert. Face ID, Fingerabdruck oder Gerätecode funktionieren nicht — ohne Authentifizierung keine Zahlung.
Bevor Sie eine Karte auswählen, lohnt der Blick darauf, welche Wallets der Herausgeber unterstützt. Welche Karten grundsätzlich ohne laufende Kosten auskommen, zeigt unser Ratgeber zur kostenlosen Kreditkarte ohne Gebühren; die Gegenüberstellung von Kredit- und Debitkarte am konkreten Beispiel finden Sie in unserem Vergleich zur DKB-Kreditkarte und ihrer Debitkarte.
❌ Mythos: „Im Wallet kann ich jede Karte hinterlegen, das entscheidet mein Handy."
✔ Fakt: Die Freigabe liegt beim Kartenherausgeber. Er muss die Karte für das Wallet tokenisieren lassen — ohne diese Freigabe wird sie beim Hinzufügen abgelehnt, unabhängig vom Gerät.
Was die NFC-Öffnung in der EU verändert
Lange konnten iPhone-Nutzer kontaktlos nur über Apple Pay bezahlen, weil der NFC-Chip anderen Apps verschlossen blieb. Das hat sich geändert: Die Europäische Kommission erklärte im Juli 2024 Verpflichtungszusagen von Apple für rechtsverbindlich. Danach muss Apple Drittanbietern kostenfreien Zugang zur NFC-Funktion gewähren, Nutzer können eine fremde App als Standard für Zahlungen im Geschäft festlegen, und der Zugang muss fair und diskriminierungsfrei erfolgen. Die Zusagen gelten im gesamten Europäischen Wirtschaftsraum und laufen zehn Jahre, wie die EU-Kommission mitteilt.
Wichtig ist die Unterscheidung zwischen rechtlich möglich und tatsächlich verfügbar. Rechtlich steht die Tür seit 2024 offen — ob Ihre Bank oder Ihr Zahlungsdienst davon Gebrauch macht, ist eine andere Frage. Prüfen Sie deshalb das konkrete Angebot Ihres Anbieters, statt aus der Rechtslage auf die Verfügbarkeit zu schließen.
🔍 Schon gewusst?Die NFC-Öffnung ändert nichts an der Tokenisierung. Auch Drittanbieter-Wallets arbeiten mit Ersatznummern — das Sicherheitsprinzip bleibt dasselbe, nur der Anbieter der Hülle wechselt.
Grenzen, Ausland und der Blick auf die Rechnung
Kontaktloses Bezahlen ist in Deutschland bis zu einem Betrag von 50 Euro pro Transaktion in der Regel ohne PIN möglich. Zusätzlich greift eine kumulative Grenze: Nach mehreren aufeinanderfolgenden Zahlungen oder ab einer Summe von etwa 150 Euro verlangt das System wieder eine PIN. Hintergrund ist die starke Kundenauthentifizierung, die im Rahmen der europäischen Zahlungsdiensterichtlinie vorgeschrieben ist und für kontaktlose Kleinbeträge nur begrenzte Ausnahmen zulässt — die Deutsche Bundesbank erläutert die Regeln zu PSD2 im Überblick.
Bei Wallet-Zahlungen gilt diese Grenze meist nicht, weil die Freigabe per Gesicht oder Fingerabdruck bereits eine starke Authentifizierung darstellt. Das ist der Grund, warum Sie mit dem Smartphone auch größere Beträge ohne separate PIN-Eingabe bezahlen können.
Ein verbreitetes Missverständnis betrifft die Kosten. Das Wallet ist kostenlos, ändert aber nichts an den Konditionen der dahinterliegenden Karte. Zahlen Sie im Ausland in Fremdwährung, fällt das Auslandseinsatzentgelt Ihrer Karte genauso an wie bei der physischen Zahlung. Auch die Sofortumrechnung am Terminal kann Ihnen ein Wallet nicht abnehmen — die Auswahl treffen weiterhin Sie.
Wie sehr das kontaktlose Bezahlen den Zahlungsverkehr insgesamt verschiebt, haben wir in unserem Beitrag zu Kreditkarten als Treiber der Cashless Society eingeordnet.
Fazit: Die Hülle ist sicher, entscheidend bleibt die Karte
Wer sich vor mobilem Bezahlen fürchtet, fürchtet meist das Falsche. Technisch gibt das Wallet weniger preis als die Plastikkarte, die Sie einem Kellner in die Hand drücken: Der Händler erhält eine Ersatznummer, die außerhalb Ihres Geräts nichts wert ist, und jede Zahlung wird aktiv freigegeben — per Gesicht, Fingerabdruck oder Gerätecode.
Was das Wallet dagegen nicht leistet: Es macht keine teure Karte günstig. Fremdwährungsgebühren, Zinsen und Limits bleiben exakt dieselben — die Hülle ändert nichts am Inhalt. Prüfen Sie deshalb zuerst, welche Karte Sie hinterlegen, und danach, welches Wallet sie unterstützt. In unserem Kreditkarten-Vergleich sehen Sie auf einen Blick, welche Modelle infrage kommen.
👤 Über den Autor
Jan-Philip Ziebold ist Geschäftsführer der DZ-Media Verlag GmbH und verfolgt die Entwicklung des bargeldlosen Zahlungsverkehrs seit den Anfängen des kontaktlosen Bezahlens in Deutschland. Ihn interessiert besonders, wie technische Verfahren im Hintergrund die Sicherheit für Verbraucher verändern, ohne dass diese es merken. Für diesen Beitrag hat er die Sicherheitsdokumentation der Wallet-Anbieter sowie die Entscheidung der EU-Kommission zur NFC-Öffnung ausgewertet.
Fachlich geprüft von Frédéric Pansch, Fachredakteur für Zahlungsverkehr.
Quellen
- Apple Platform Security: Paying with cards using Apple Pay
- Google: Device tokens in Google Wallet
- Europäische Kommission: Kommission akzeptiert Verpflichtungszusagen von Apple zur Öffnung der Tap-and-go-Technologie
- Deutsche Bundesbank: PSD2 und starke Kundenauthentifizierung
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025